Le cabinet d’études Omdia a publié son bilan complet du troisième trimestre et confirme l’estimation avancée à la mi-octobre. D’après ses données, les livraisons mondiales de smartphones ont diminué de 20 % sur un an au troisième trimestre 2026. Elles s’établissent à 254,7 millions d’unités, contre 320,1 millions à la même période de 2025, soit 65 millions d’appareils en moins.
Un constat est assez accablant. Aucun troisième trimestre n’avait été aussi faible depuis 2013. Le rythme de la baisse s’est par ailleurs accéléré, puisque le trimestre précédent n’affichait, selon Omdia, qu’un repli de 6 %. Counterpoint Research avance lui aussi un recul de 20 % dans ses estimations préliminaires, mais évoque un niveau minimal remontant à 2012 au lieu de 2013 pour Omdia. IDC, de son côté, annonce dans ses premiers chiffres une baisse de 22 % pour 255,3 millions d’unités, la plus marquée de ses relevés.
L’origine du phénomène tient à la mémoire vive et au stockage. Leurs prix s’envolent depuis que les fabricants de puces servent en priorité les serveurs d’intelligence artificielle. Selon IDC, la mémoire coûterait environ 350 % de plus qu’un an plus tôt. Les modèles d’entrée de gamme encaissent l’essentiel du choc. En effet, d’après Counterpoint, le coût de leurs composants avait bondi de 70 % au deuxième trimestre 2026 par rapport à 2025, à configuration comparable. Sur le haut de gamme, la RAM est même devenue le composant le plus coûteux, devant le SoC.
Les marchés émergents en première ligne
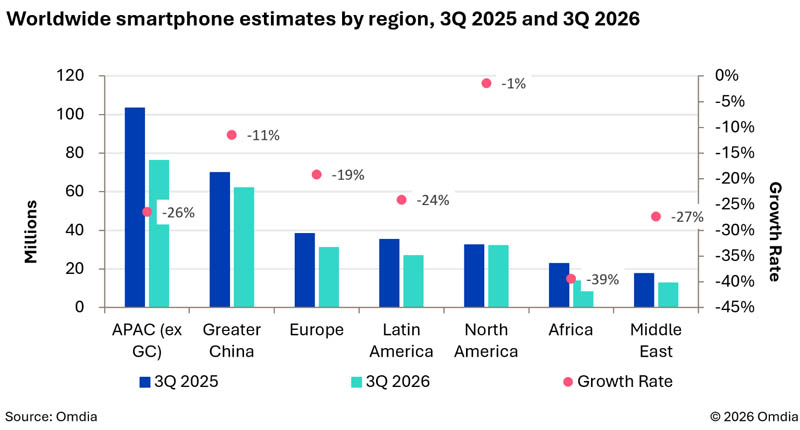
Les pays émergents, qui sont les moteurs de la croissance jusqu’ici, subissent les pertes les plus lourdes. L’Afrique cède ainsi 39 %, tandis que l’Asie-Pacifique hors Grande Chine, le Moyen-Orient et l’Amérique latine reculent chacun de plus de 20 %. Entre l’inflation et l’affaiblissement des monnaies, les acheteurs diffèrent leur achat ou se tournent vers des modèles reconditionnés. Dans les pays les plus pauvres, certains se rabattent même sur le téléphone à touches.
L’Amérique du Nord, de son côté, résiste davantage. Ce marché est plutôt tourné vers le haut de gamme, et les offres des opérateurs soutiennent la demande notamment grâce au paiement échelonné, à la reprise de l’ancien appareil et aux forfaits de renouvellement. Partout dans le monde, par ailleurs, distributeurs et revendeurs limitent leurs stocks avant les fêtes, car des appareils plus chers augmentent leurs besoins de trésorerie.
Samsung et Apple gagnent des parts, les marques chinoises reculent
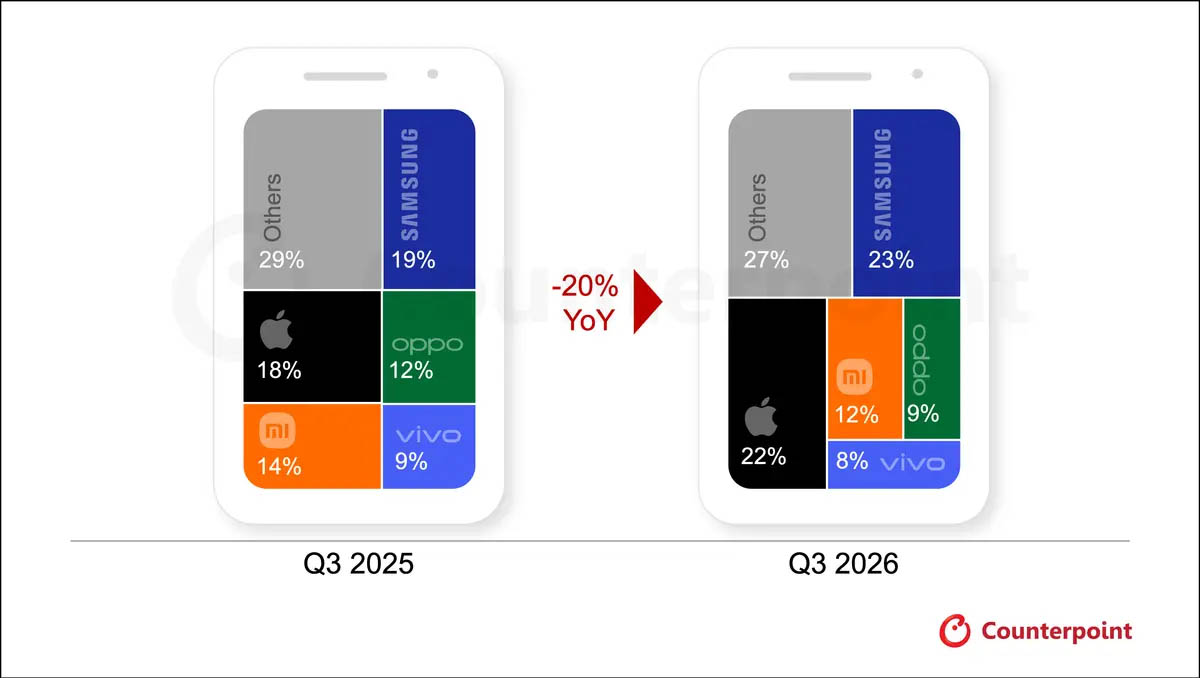
Samsung conserve la première place avec 57,8 millions de smartphones (−5 %). La marque s’appuie sur ses Galaxy A d’entrée et de milieu de gamme. Apple la talonne avec 56,5 millions d’iPhone, un volume identique à celui de l’an dernier selon Omdia, alors qu’IDC y voit une baisse de 4 %. Le succès de l’iPhone 17 et les achats anticipés des distributeurs, avant les hausses de prix attendues, expliquent cette tenue. Selon Omdia, Apple a en outre repoussé l’iPhone 18 de base à 2027 : en septembre, la marque n’a présenté que les iPhone 18 Pro, iPhone 18 Pro Max et son premier pliable, l’iPhone Duo.
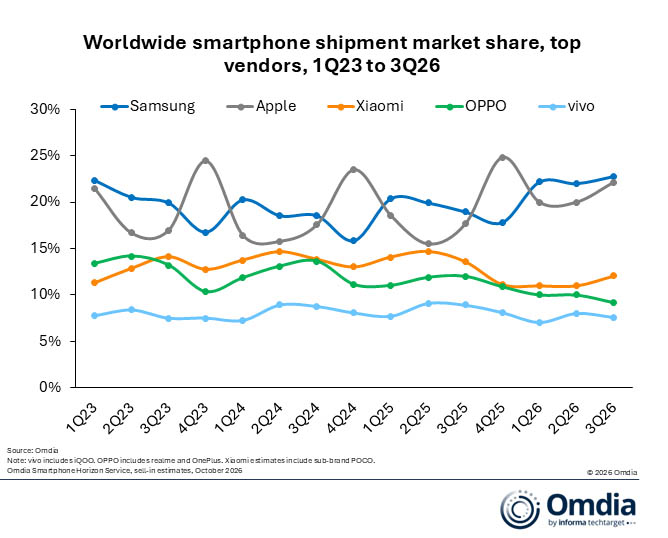
Les deux géants représentent désormais 45 % du marché, contre 37 % un an auparavant. À l’inverse, les fabricants chinois, positionnés sur les petits prix, reculent nettement : Xiaomi descend à 30,7 millions d’unités (−29 %), Oppo, qui regroupe aussi realme et OnePlus, à 23,4 millions (−39 %), et Vivo à 19,3 millions (−33 %). Ces marques ont relevé leurs tarifs pour préserver leurs marges, mais une partie de leur clientèle n’a pas suivi. Samsung montre cependant un paradoxe car son activité mémoire génère des bénéfices records, alors que sa division mobile est restée dans le rouge pour le deuxième trimestre consécutif.
Des perspectives sombres jusqu’en 2027, voire 2028
Omdia prévoit une baisse de 12 % des livraisons sur l’ensemble de 2026, puis un nouveau repli, plus modéré, en 2027. Counterpoint table sur environ −14 % cette année et estime que la pénurie se prolongera en 2027, tandis qu’IDC n’attend pas de reprise avant 2028. Omdia anticipe de nouvelles hausses de prix durant les fêtes, avec peu de marge pour les promotions.
Les constructeurs adaptent déjà leurs gammes : moins de RAM et de stockage sur certains modèles, catalogues réduits et mise en avant d’appareils plus chers. En Europe, par exemple, le Find X10 Pro Max d’Oppo n’est proposé qu’en 12 Go de RAM, alors qu’une version 16 Go existe en Chine.