À retenir
- Les livraisons mondiales de smartphones ont chuté de 20 % au troisième trimestre 2026.
- Ce chiffre représente le plus bas niveau pour cette période depuis 2012.
- Samsung et Apple captent 45 % des livraisons mondiales, mais leurs volumes diminuent.
- Les prix de vente des smartphones ont augmenté de 20 % depuis le début de l'année.
- 63 % des acheteurs prévoient d'attendre des promotions avant d'acheter un smartphone.
- IDC prévoit une baisse de 24,3 % des livraisons Android en 2026, contre 1,3 % pour iOS.
En juillet, nous expliquions déjà dans notre précédent bilan sur la pénurie de RAM que les livraisons mondiales avaient reculé de 11 % au deuxième trimestre. La question était alors de savoir jusqu'où cette crise pouvait aller.
Les nouveaux chiffres de Counterpoint Research donnent une réponse assez claire puisque la baisse atteint désormais 20 % sur un an.
La cause reste la même. Les prix de la DRAM et de la mémoire NAND continuent de grimper alors que les fabricants de composants privilégient toujours les besoins des centres de données liés à l'intelligence artificielle.
Pour les constructeurs de smartphones, la facture augmente et les marges de manœuvre se réduisent. Produire moins, augmenter les prix ou abandonner certains modèles devenus trop peu rentables, voilà les arbitrages qu'ils ont commencé à opérer.
De -11 % à -20 % : la crise a encore changé d'échelle
Le troisième trimestre 2026 est le deuxième trimestre consécutif à subir pleinement les effets de la pénurie. Counterpoint évoque désormais le plus faible niveau de livraisons pour un troisième trimestre depuis 14 ans.
Le recul est d'autant plus spectaculaire qu'il s'accompagne d'une hausse des prix. Selon Counterpoint, les prix de vente des smartphones ont progressé d'environ 20 % à l'échelle mondiale depuis le début de l'année. Les fabricants répercutent de plus en plus directement le surcoût des composants sur leurs clients.
Les prévisions d'IDC vont dans le même sens. Le cabinet table désormais sur une chute de 16,7 % des livraisons mondiales sur l'ensemble de 2026, à un peu plus d'un milliard d'appareils. Un trimestre plus tôt, sa prévision était encore limitée à -13,9 %.
Il existe pourtant un paradoxe saisissant, car malgré cette baisse historique des volumes, IDC prévoit que la valeur totale du marché progressera de 6,3 % pour atteindre 613 milliards de dollars. De son côté, le prix de vente moyen devrait bondir de 27,6 % à 581 dollars.
Autrement dit, le marché livre beaucoup moins de smartphones, alors que leur prix moyen continue de grimper.
Samsung et Apple restent devant, mais même eux commencent à reculer
Au deuxième trimestre, Samsung et Apple apparaissaient encore comme les deux grands gagnants de la crise. Trois mois plus tard, ils résistent encore et toujours, mieux que leurs concurrents, mais la situation s'est durcie.
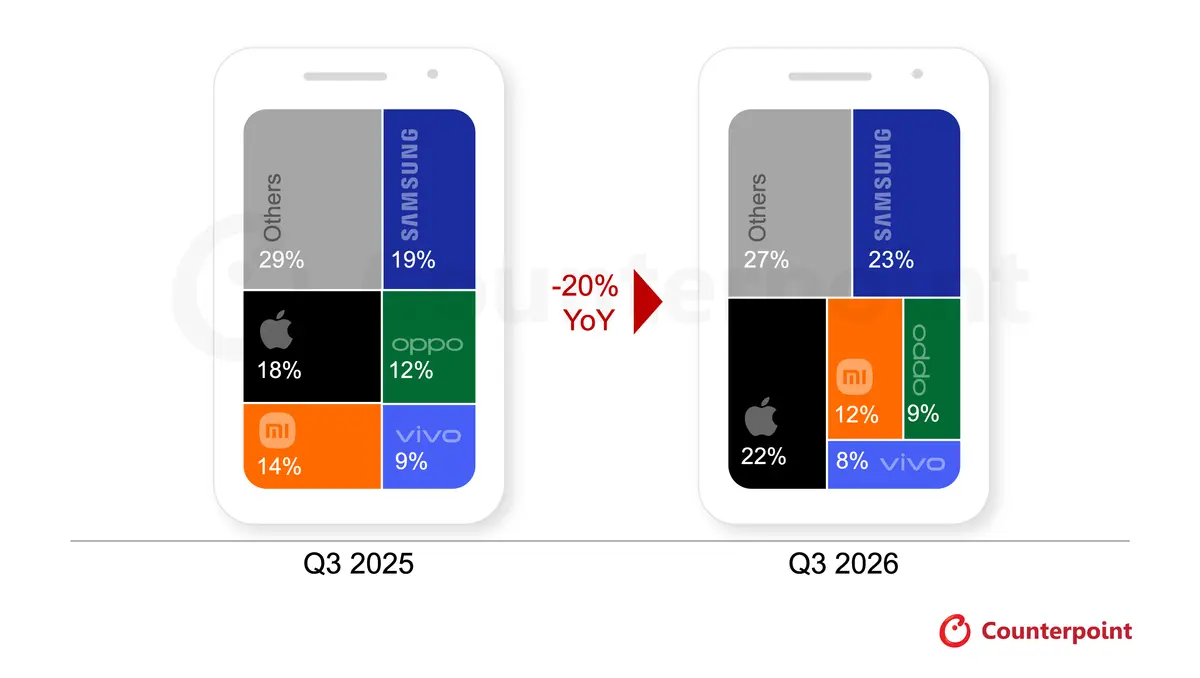
Samsung reste numéro un mondial avec 23 % de part de marché. Ses livraisons reculent néanmoins de 3 % sur un an. La marque profite d'un approvisionnement en composants plus stable que certains concurrents et du bon démarrage de ses smartphones pliables, notamment le Galaxy Z Fold8.
Apple atteint de son côté 22 % du marché mondial, un record pour la marque sur un troisième trimestre. Ses volumes baissent pourtant eux aussi sur un an. La forte demande pour les iPhone 18 Pro et la poursuite des ventes de la série iPhone 17 ont limité le recul. Cette attraction pour les modèles les plus haut de gamme était déjà visible en France avec le succès particulier de l'iPhone 17 Pro Max.
Il y a également un changement notable par rapport à la situation que nous décrivions cet été. Apple était alors le seul grand constructeur à ne pas avoir augmenté ses prix au cours du trimestre.
Depuis, la marque a clairement rejoint le mouvement, car juste après la présentation des iPhone 18, plusieurs iPhone de l'ancienne génération ont augmenté de 100 à 150 € sur l'Apple Store. Counterpoint confirme que cette hausse s'est concentrée sur les dernières semaines du troisième trimestre.
À eux deux, Samsung et Apple captent désormais 45 % des livraisons mondiales. Ils gagnent donc du terrain en part de marché, non parce qu'ils échappent totalement à la crise, mais parce que leurs concurrents reculent encore plus vite.
Xiaomi, OPPO et vivo restent les plus exposés
Pour les constructeurs très présents sur l'entrée et le milieu de gamme, l'équation est particulièrement tendue. Ces catégories de smartphones dégagent moins de marge et absorbent donc beaucoup moins facilement la hausse du prix de la mémoire.
Par exemple, Xiaomi conserve 12 % du marché mondial mais enregistre une forte baisse de ses livraisons. En réponse, la marque réduit son exposition aux catégories les moins rentables et à certains marchés internationaux, tout en remontant progressivement vers des appareils plus chers.
La situation est encore plus sévère pour OPPO et vivo. Leurs livraisons reculent de plus de 20 % sur un an, pour des parts de marché respectives de 9 % et 8 %. Les deux constructeurs ont donc relevé leurs prix sur plusieurs gammes accessibles et privilégient désormais davantage les modèles ou les marchés sur lesquels leurs marges sont plus élevées.
IDC mesure la même fracture à l'échelle des systèmes d'exploitation. Pour l'ensemble de 2026, le cabinet prévoit une baisse de 24,3 % des livraisons de smartphones Android, contre seulement 1,3 % pour iOS. La crise frappe donc en priorité les catégories de prix où Android réalise historiquement ses plus gros volumes.
Les consommateurs commencent déjà à changer leurs habitudes
Cette crise n'est plus seulement visible dans les tableaux des cabinets d'études. Elle commence aussi à modifier la manière dont les smartphones sont achetés.
Dans une enquête publiée en octobre, Counterpoint indique que 63 % des personnes prévoyant d'acheter un smartphone dans les six prochains mois ont remarqué la hausse des prix. L'étude repose sur plus de 5 000 répondants en Inde, en Chine, aux États-Unis, au Royaume-Uni et en Allemagne.
La moitié d'entre eux prévoit désormais de programmer son achat pendant une période de promotions ou de soldes. Cette attente est encore plus marquée chez les jeunes générations : 56 % des membres de la Gen Z et 50 % des Millennials disent attendre une période de promotions avant d'acheter leur prochain smartphone.
Cette prudence rejoint une tendance que nous avions déjà observée : les utilisateurs conservent leur smartphone plus longtemps avant de le remplacer. Et lorsque le neuf devient trop cher, les smartphones reconditionnés commencent eux aussi à s'installer durablement dans les foyers français.
Sur l'ensemble des personnes interrogées, si les promotions ne suffisent pas, 44 % seraient prêts à augmenter leur budget pour obtenir le smartphone qu'ils souhaitent, tandis que 37 % préféreraient repousser leur achat et 35 % se tourner vers un autre modèle compatible avec leur budget. Une minorité seulement accepterait de revoir franchement ses exigences à la baisse.
IDC va encore plus loin dans son diagnostic. Les coûts de la DRAM et de la NAND auraient progressé de plus de 300 % sur un an, et le segment des smartphones à moins de 100 dollars a déjà chuté de près de 60 % au deuxième trimestre. Ce sont donc les appareils les moins chers, et les acheteurs les plus sensibles au prix, qui encaissent le choc le plus directement.
Pour la fin de 2026, Counterpoint ne prévoit pas de véritable retour à la normale. Les fabricants devraient continuer à réduire les volumes, resserrer leurs catalogues et privilégier les smartphones plus chers, où les marges permettent davantage d'absorber le coût des composants. IDC estime de son côté que la pression sur les prix de la mémoire pourrait se prolonger jusqu'en 2028.
Trois mois après notre premier constat, la tendance s'est donc nettement aggravée puisque la chute des volumes n'a pas fait baisser les prix, elle accompagne au contraire leur hausse. Et tant que la mémoire sera rare et chère, le smartphone abordable risque de demeurer la principale victime de cette situation.